
Planujesz przekazać swoją nieruchomość bliskiej osobie? Ten proces, znany jako darowizna, pozwala na bezpłatne przeniesienie własności mieszkania lub działki. Zrozumienie związanych z tym kosztów i zobowiązań podatkowych jest kluczowe dla sprawnego przeprowadzenia całej procedury.
Przekazanie części swojego majątku wiąże się z konkretnymi regulacjami prawnymi. W Polsce główne zasady określa ustawa o podatku od spadków i darowizn. Znajomość tych przepisów pomaga uniknąć niepotrzebnych komplikacji i dodatkowych wydatków.
Dzięki naszemu przewodnikowi dowiesz się, jak zaplanować ten proces. Poznasz obowiązki zarówno darczyńcy, jak i obdarowanego. Przedstawimy również sytuacje, które pozwalają na całkowite zwolnienie z opłat.
Kluczowe wnioski
- Darowizna nieruchomości to proces prawny wymagający dopełnienia formalności.
- Koszty i podatek zależą od grupy podatkowej, do której należy obdarowany.
- Istnieją sytuacje prawne pozwalające na całkowite zwolnienie z podatku.
- Kluczowe jest poprawne przygotowanie dokumentacji i dotrzymanie terminów.
- Świadome planowanie darowizny zabezpiecza interesy obu stron.
Wprowadzenie do tematu darowizny
Decydując się na nieodpłatne przekazanie nieruchomości, wkraczasz w obszar regulowany szczegółowymi aktami prawnymi. Ten rodzaj przeniesienia własności jest popularny wśród rodzin.
Podstawę stanowi ustawa o podatku od spadków i darowizn. Określa ona, jakie sytuacje podlegają opodatkowaniu. Przepisy tworzą zamknięty katalog tych zdarzeń.
Kluczową rolę odgrywa relacja między darczyńcą a obdarowanym. To ona decyduje o przynależności do grupy podatkowej. Od grupy zależą stawki podatku i możliwe zwolnienia.
Przekazanie majątku może przybierać różne formy. Dotyczy to nie tylko nieruchomości, ale także gotówki czy praw majątkowych. Każda forma wiąże się z innymi wymogami.
Poniższa tabela prezentuje podstawowy podział grup podatkowych, który jest kluczowy dla zrozumienia obowiązków:
| Grupa podatkowa | Relacja z darczyńcą | Przykłady obdarowanych |
|---|---|---|
| Grupa I | Najbliższa rodzina | Małżonek, dzieci, rodzice, wnuki |
| Grupa II | Dalsza rodzina | Rodzeństwo, zięciowie, synowe, pasierbowie |
| Grupa III | Osoby spoza rodziny | Inne osoby, np. przyjaciele |
Zrozumienie tych zasad pozwala uniknąć problemów z urzędem skarbowym. Znajomość prawa pomaga również w oszacowaniu koszt darowizny domu na dziecko. Dzięki temu cały proces przebiega sprawnie.
Koszty związane z darowizną mieszkania i działki
Darowizna nieruchomości generuje określone opłaty, których wysokość zależy od kilku kluczowych czynników. Głównym kosztem jest podatek od spadków i darowizn, obliczany na podstawie wartości rynkowej przekazywanego majątku.
Wysokość podatku zależy od relacji między darczyńcą a obdarowanym. Kwoty opodatkowania ustala się według cen rynkowych z dnia powstania obowiązku podatkowego. Jeśli wartość przekracza kwoty wolne od podatku, należy uiścić należność według stawek progresywnych.
Oprócz podatku, musisz uwzględnić koszty aktu notarialnego. Opłaty notarialne wahają się od kilku tysięcy złotych i zależą od wartości darowizny. Reguluje je stosowna taryfa.
Dodatkowe wydatki obejmują opłaty sądowe za wpis do księgi wieczystej. W przypadku działki, konieczne może być uzyskanie aktualnej mapy z ewidencji gruntów. Generuje to kolejne koszty.
Warto dokładnie obliczyć wszystkie kwoty przed dokonaniem darowizny. Dzięki temu unikniesz nieprzyjemnych niespodzianek i odpowiednio zaplanujesz środki. Podobne zasady dotyczą przekazywania innych form majątku.
Podstawy prawne darowizny
Polskie prawo dokładnie określa warunki nieodpłatnego przekazania nieruchomości lub praw majątkowych. Podstawę stanowi ustawa o podatku od spadków i darowizn z 1983 roku. Definiuje ona, jakie czynności podlegają opodatkowaniu.
Zgodnie z przepisymi, opodatkowaniu podlega tylko zamknięty katalog zdarzeń. Są to m.in. dziedziczenie, zapis, czy właśnie darowizna. Fiskus nie może samodzielnie rozszerzać tej listy.
Samą umowy darowizny reguluje Kodeks cywilny. Definiuje ją jako nieodpłatne przysporzenie majątkowe. Aby była ważna, musi istnieć świadomy darczyńca i obdarowany, który przyjmuje przysporzenie.
Kluczowe wymogi prawne dla ważności procesu to:
- W przypadku nieruchomości, umowy musi mieć formę aktu notarialnego.
- Brak właściwej formy powoduje nieważność umowy.
- Obowiązek podatkowy powstaje w momencie złożenia oświadczenia przed notariuszem.
Znajomość tych prawa pozwala uniknąć problemów z urzędem skarbowym. Dzięki temu cały proces przebiega zgodnie z literą podatku od spadków i darowizn.
Kwoty wolne od podatku przy darowiznach
System podatkowy przewiduje określone limity wartości, poniżej których nie powstaje obowiązek podatkowy przy darowiznach. Te progi stanowią kluczowy element całego procesu przekazywania majątku.
Aktualne wartości kwoty wolnej podatku różnią się w zależności od przynależności do konkretnej grupy podatkowej. Dla najbliższej rodziny (I grupa) wynosi ona 36 120 zł.
Dla II grupy podatkowej obowiązuje kwoty wolnej w wysokości 27 090 zł. Najniższy limit – 5 733 zł – dotyczy III grupy, obejmującej osoby spoza rodziny.
Ważną zasadą jest pięcioletni okres kumulacji. Wartość wszystkich przekazanych dóbr od tej samej osoby w tym czasie sumuje się do obliczenia kwoty wolnej podatku.
Istnieje również możliwość całkowitego zwolnienia z podatku dla tzw. zerowej grupy. Dotyczy to małżonków, zstępnych i innych bliskich krewnych.
Znajomość tych zasad pozwala na efektywne planowanie przekazywania majątku. Dzięki temu unikniesz niepotrzebnych obciążeń podatkowych przy dokonywaniu darowizn.
Procedura zgłoszenia darowizny
Zgłoszenie darowizny to kluczowy etap całego procesu przekazywania majątku. Po otrzymaniu przysporzenia, masz określony czas na dopełnienie formalności.
Podstawowym dokumentem jest formularz SD-Z2. Zawiera on wszystkie niezbędne informacje o darczyńcy, obdarowanym i przedmiocie przysporzenia.
Obowiązek zgłoszenia darowizny powstaje z chwilą jej otrzymania. Masz sześć miesięcy od tego dnia na złożenie dokumentów.
W przypadku przekazania w formie aktu notarialnego, notariusz sam przekazuje dane. Nie musisz wtedy samodzielnie zgłosić darowiznę.
Dla darowizn pieniężnych lub rzeczy ruchomych, obowiązek spoczywa na Tobie. Formularz możesz złożyć osobiście, pocztą lub elektronicznie.
Bardzo ważne jest dotrzymanie sześciomiesięcznego terminu. Przekroczenie tego dnia może skutkować utratą prawa do zwolnienia z podatku.
Po złożeniu zgłoszenia, zachowaj potwierdzenie. Stanowi ono dowód dopełnienia obowiązku zgłoszenia darowizny w odpowiednim czasie.
Pamiętaj, że prawidłowe zgłoszenia chroni Cię przed konsekwencjami podatkowymi. Dzięki temu cały proces przebiega zgodnie z prawem.
Darowizna anonimowa vs wpłaty zidentyfikowane
Nowe orzecznictwo w sprawie darowizn wprowadza kluczowe rozróżnienie między wpłatami anonimowymi a zidentyfikowanymi. Interpretacja Dyrektora Krajowej Informacji Skarbowej z września 2025 roku zmienia podejście do opodatkowania takich przysporzeń.
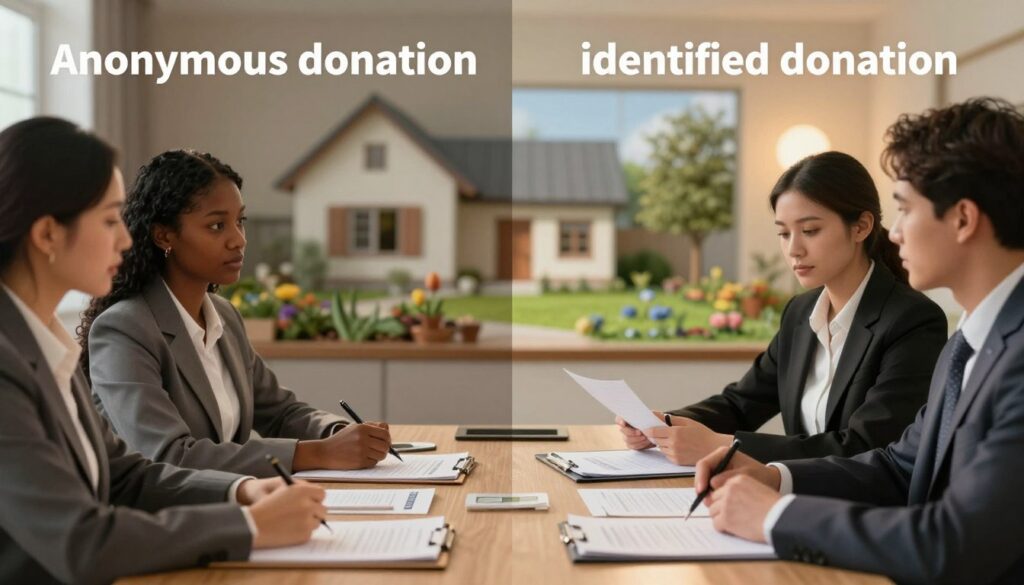
Zgodnie z tym stanowiskiem, wpłaty mogą być uznane za darowiznę tylko wtedy, gdy darczyńca jest możliwy do zidentyfikowania. Konieczne jest posiadanie przynajmniej imienia i nazwiska osoby przekazującej środki.
W przypadku wpłat anonimowych brak możliwości wskazania konkretnego darczyńcy wyklucza kwalifikację jako darowiznę. Tego rodzaju przysporzenia nie podlegają więc opodatkowaniu podatkiem od spadków i darowizn.
Sprawa dotyczyła twórcy internetowego otrzymującego wsparcie na portalu crowdfundingowym. Wpłaty od 10 do 500 zł miesięcznie od zidentyfikowanych patronów stanowią darowiznę podlegającą opodatkowaniu.
Kluczowe znaczenie ma definicja z Kodeksu cywilnego, wymagająca istnienia dwóch stron umowy. Symboliczne gesty wdzięczności nie zmieniają charakteru darowizny.
To rozstrzygnięcie daje pewność prawną twórcom korzystającym z platform crowdfundingowych. Pamiętaj o zachowaniu danych identyfikujących darczyńców dla prawidłowego rozliczenia.
Specyfika darowizny od rodziców
Przekazanie majątku od rodziców na dziecko to częsta praktyka w polskich rodzinach. Taka pomoc finansowa szczególnie popularna jest przy zakupie pierwszego mieszkania przez młode osoby.
Kluczową zaletą jest możliwość skorzystania ze zwolnienia podatkowego. Dotyczy to tak zwanej zerowej grupy podatkowej, która obejmuje najbliższą rodzinę.
Do tej grupy należą dzieci, rodzice, małżonkowie i wnuki. Również rodzeństwo, pasierbowie oraz ojczymowie i macochy mogą przekazywać sobie majątek bez podatku.
W przypadku darowizny od rodziców nie ma górnego limitu wartości przekazywanego majątku. Warunkiem jest poprawne dopełnienie wszystkich formalności prawnych.
Różne formy przekazania wymagają odmiennego dokumentowania. Poniższa tabela przedstawia główne różnice:
| Rodzaj darowizny | Wymagana forma | Termin zgłoszenia |
|---|---|---|
| Pieniężna | Przelew bankowy z opisem | 6 miesięcy |
| Nieruchomość | Akt notarialny | 6 miesięcy |
| Ruchomość (np. samochód) | Umowa pisemna | 6 miesięcy |
Pamiętaj o obowiązku zgłoszenia darowizny do urzędu skarbowego. Masz na to sześć miesięcy od dnia otrzymania majątku.
Brak terminowego zgłoszenia powoduje utratę prawa do zwolnienia. W takim przypadku musisz zapłacić podatek według stawek I grupy podatkowej.
Dla osób mieszkających za granicą obowiązują te same zasady. Konieczne jest jednak szczegółowe dokumentowanie przekazania środków.
Kwestie podatkowe przy darowiznach dla dzieci
Przekazywanie majątku dzieciom wiąże się z korzystnymi regulacjami podatkowymi. Twoje potomstwo należy do tzw. zerowej grupy podatkowej, co oznacza pełne zwolnienie z podatku od spadków i darowizn.
Kluczowy jest jednak limit kwoty wolnej od podatku, który wynosi 36 120 zł. Do tego progu zalicza się wszystkie otrzymane darowizny od tego samego darczyńcy w ciągu ostatnich pięciu lat.
Możesz wielokrotnie w ciągu roku przekazywać swoim dzieciom darowiznę pieniężną. Jednak po przekroczeniu łącznej wartości 36 120 zł, dziecko musi zgłosić darowiznę do urzędu skarbowego.
Pojęcie „dzieci” w przepisach obejmuje nie tylko biologiczne potomstwo. Obejmuje również dzieci przysposobione oraz przebywające w rodzinach zastępczych i placówkach opiekuńczych.
Obowiązek podatkowy powstaje w różnych momentach. Przy akcie notarialnym – w chwili złożenia oświadczenia. Przy innych formach – gdy faktycznie przekazujesz świadczenie.
Pamiętaj o sześciomiesięcznym terminie na zgłoszenie darowizny. Jego przekroczenie oznacza utratę zwolnienia z podatku i konieczność zapłaty według stawek I grupy podatkowej.
Wpływ darowizn na działalność gospodarczą
Przypadek blogera edukacyjnego pokazuje, jak skomplikowane może być zakwalifikowanie wsparcia finansowego w kontekście podatkowym. Twórca prowadził kursy online i założył profil crowdfundingowy na prośbę czytelników.
Kluczowe pytanie dotyczy kwalifikacji otrzymanych środków. Czy stanowią one darowizny podlegające podatkowi od spadków i darowizn? A może są przychodem z działalności gospodarczej?
Organy podatkowe potwierdziły, że symboliczne gesty wdzięczności nie stanowią ekwiwalentu. Są wyrazem moralnego obowiązku, a nie świadczenia wzajemnego.
Poniższa tabela przedstawia główne różnice w kwalifikacji podatkowej:
| Kryterium | Darowizna | Przychód z działalności |
|---|---|---|
| Charakter świadczenia | Nieodpłatny, jednostronny | Ekwiwalentny, wzajemny |
| Warunki opodatkowania | Podatek od spadków i darowizn | Podatek dochodowy |
| Forma wynagrodzenia | Brak ekwiwalentu | Konkretne usługi lub produkty |
| Wartość rynkowa świadczeń | Symboliczne gesty bez wartości | Wymierna wartość rynkowa |
W praktyce oznacza to, że twórcy mogą otrzymywać wsparcie w formie darowizn. Warunkiem jest brak oferowania konkretnych usług w zamian.
Błędna klasyfikacja może prowadzić do problemów z organami skarbowymi. Dlatego ważne jest prawidłowe rozgraniczenie tych dwóch form w ramach prowadzonej działalności.
Zgłaszanie i dokumentacja darowizn
Prawidłowe zgłoszenie darowizny do urzędu skarbowego wymaga starannego przygotowania dokumentacji. Ten proces jest kluczowy dla skorzystania ze zwolnień podatkowych.
Podstawowym dokumentem służącym do zgłoszenia nabycia majątku jest formularz SD-Z2. Zawiera on wszystkie istotne informacje o transakcji i stronach umowy.
Obowiązek zgłoszenia powstaje z dniem otrzymania przysporzenia. Masz sześć miesięcy na dopełnienie tej formalności.
Różne formy przekazania środków wymagają odmiennego dokumentowania. Poniższa tabela przedstawia główne wymagania:
| Metoda przekazania | Wymagane dokumenty | Termin zgłoszenia | Status podatkowy |
|---|---|---|---|
| Przelew bankowy | SD-Z2 + potwierdzenie przelewu | 6 miesięcy | Zwolnienie możliwe |
| Przekaz pocztowy | SD-Z2 + dowód wpłaty | 6 miesięcy | Zwolnienie możliwe |
| Gotówka | SD-Z2 + umowa pisemna | 6 miesięcy | Bez zwolnienia |
| Nieruchomość | Akt notarialny | Notariusz zgłasza | Zwolnienie możliwe |
W przypadku przekazania pieniędzy, przelew bankowy jest najpewniejszą formą. W tytule warto wskazać „darowizna od rodziców” dla jasności.
Przekazanie gotówki nie kwalifikuje się do zwolnienia podatkowego. Urząd skarbowy wymaga obiektywnego dowodu przepływu środków.
Zachowanie wszystkich dokumentów jest niezbędne na wypadek kontroli. Formularz SD-Z2 dostępny jest na stronach urzędów skarbowych.
Przykłady rozliczenia podatkowego darowizn
Obliczenie należnego podatku wymaga uwzględnienia wielu czynników, które najlepiej zilustrować na przykładach. Praktyczne scenariusze pokazują, jak stosować przepisy ustawy o podatku od spadków i darowizn.
W przypadku otrzymania 50 000 zł od rodziców, należysz do zerowej grupy podatkowej. Dzięki temu jesteś całkowicie zwolniony z podatku po prawidłowym zgłoszeniu.
Gdy ciocia z II grupy podatkowej przekazuje 30 000 zł, odliczasz kwotę wolną 27 090 zł. Podstawa opodatkowania wynosi 2 910 zł, a podatek to 828,40 zł.
Poniższa tabela przedstawia kluczowe różnice w opodatkowaniu:
| Grupa podatkowa | Kwota wolna | Przykład wartości | Należny podatek |
|---|---|---|---|
| I grupa | 36 120 zł | 40 000 zł | 0 zł (zwolnienie) |
| II grupa | 27 090 zł | 30 000 zł | 828,40 zł |
| III grupa | 5 733 zł | 15 000 zł | 1 112,04 zł |
W przypadku przekroczeniu limitów przez patrona crowdfundingowego, po odjęciu kwoty wolnej obliczasz podatek od nadwyżki. Przy 7 200 zł wpłat, nadwyżka 1 467 zł podlega stawce 12%.
Pamiętaj, że wszystkie obliczenia zakładają terminowe zgłoszenie. Opóźnienie powoduje utratę zwolnienia i wyższe zobowiązania podatkowe.
Dodatkowe aspekty opodatkowania darowizny
Zakres opodatkowania darowizn wykracza poza tradycyjne przekazywanie majątku. Ustawa o podatku od spadków i darowizn zawiera zamknięty katalog tytułów nabycia podlegających opodatkowaniu.
Podatek obejmuje nie tylko klasyczną darowiznę, ale także zasiedzenie czy nieodpłatne zniesienie współwłasności. Dotyczy to własności rzeczy lub praw majątkowych wykonywanych w Polsce.
Fiskus nie może samodzielnie rozszerzać tego katalogu. Opodatkowaniu podlegają tylko sytuacje wyraźnie wymienione w art. 1 ustawy.
Moment powstania obowiązku podatkowego zależy od formy nabycia. Przy akcie notarialnym jest to chwila złożenia oświadczenia przez darczyńcy.
Obowiązek podatkowy powstaje już w momencie nabycia praw, niezależnie od ich późniejszego wykorzystania. Dotyczy to również specyficznych sytuacji jak nabycie jednostek uczestnictwa funduszy.
Zwolnienia z podatku możliwe są tylko w wyraźnie określonych przypadkach. Wymagają spełnienia formalnych warunków i terminowego zgłoszenia.
Nawet jeśli darczyńcy odwołają darowiznę z powodu niewdzięczności, konsekwencje podatkowe pierwotnego przekazania pozostają. Dotyczy to wszystkich form własności rzeczy lub praw majątkowych.
Zrozumienie tych zasad pomaga uniknąć nieprzyjemnych niespodzianek. Dzięki temu możesz świadomie planować przekazywanie majątku w ramach określonych grupy podatkowych.
Wniosek
Skuteczne przeprowadzenie procesu darowizny nieruchomości zależy od znajomości aktualnych przepisów i terminów. Kluczowe znaczenie ma zrozumienie systemu grup podatkowych oraz kwot wolnych od podatku.
Dla członków najbliższej rodziny przewidziano szczególne warunki. Należą oni do tak zwanej zerowej grupy podatkowej. Dzięki temu mogą skorzystać z pełnego zwolnienia z podatku.
Pamiętaj o sześciomiesięcznym terminie na zgłoszenie do urzędu skarbowego. Brak terminowego dopełnienia formalności powoduje utratę prawa do ulg. Musisz wtedy zapłacić podatek według standardowych stawek.
W okresie pięciu lat sumujesz wszystkie otrzymane świadczenia od tej samej osoby. Ma to kluczowe znaczenie przy obliczaniu podstawy opodatkowania.
Nowe interpretacje prawne, jak ta z 2025 roku dotycząca wpłat anonimowych, pokazują ewolucję przepisów. Dostosowują się one do nowoczesnych form przekazywania środków w ramach platform internetowych.
Jeśli masz wątpliwości, warto skonsultować się z specjalistą od prawa spadków i darowizn. Dzięki temu unikniesz kosztownych błędów przy planowaniu przekazania majątku.